Energieeffizienzgesetz: Pflichten für den Mittelstand 2026
Welche Pflichten das Energieeffizienzgesetz dem Mittelstand auferlegt, ist im Moment gar nicht so leicht zu beantworten. Das Gesetz von 2023 gilt weiter, gleichzeitig liegt eine Novelle im Bundestag, die einige Schwellen deutlich anhebt. Wer jetzt plant, sollte beides kennen: was heute verlangt wird und was sich voraussichtlich ändert.
Was gilt heute?
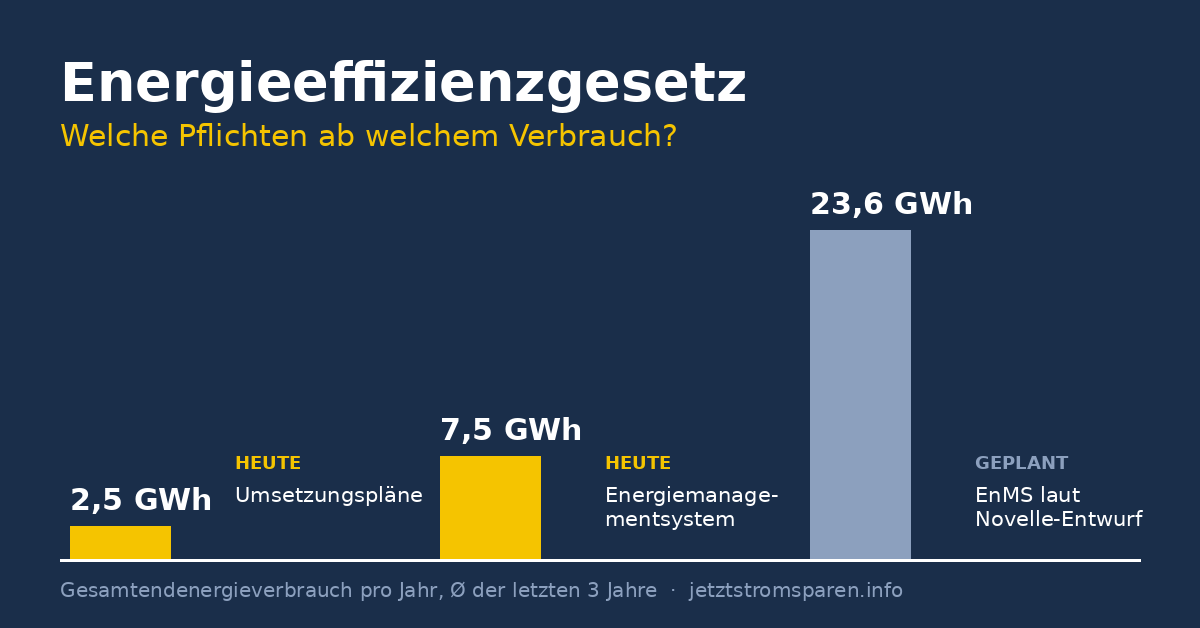
Gezählt wird der Gesamtendenergieverbrauch, also Strom, Gas, Öl und Kraftstoffe zusammen, gemittelt über die letzten drei abgeschlossenen Kalenderjahre. Daraus ergeben sich zwei Stufen.
Mehr als 7,5 GWh: Das Unternehmen braucht ein Energiemanagementsystem nach ISO 50001 oder ein Umweltmanagementsystem nach EMAS (§ 8 EnEfG). Ob sich die Zertifizierung über die Pflicht hinaus rechnet, haben wir im Beitrag ISO 50001: lohnt sich das? durchgerechnet.
Mehr als 2,5 GWh: Das Unternehmen muss binnen drei Jahren konkrete, durchführbare Umsetzungspläne für die wirtschaftlichen Maßnahmen erstellen und veröffentlichen, die das Managementsystem oder das Energieaudit gefunden hat. Vor der Veröffentlichung bestätigt ein Zertifizierer, Umweltgutachter oder Energieauditor, dass die Pläne vollständig und richtig sind (§ 9 EnEfG).
Daneben läuft die Energieaudit-Pflicht nach dem Energiedienstleistungsgesetz für Nicht-KMU weiter. Wie so ein Audit abläuft, steht im Artikel Energieaudit nach DIN EN 16247.
Welche Maßnahmen zählen als wirtschaftlich?
Hier wird das Gesetz konkret. Eine Maßnahme gilt als wirtschaftlich, wenn sie nach DIN EN 17463 (dem sogenannten ValERI-Verfahren) nach höchstens der Hälfte ihrer Nutzungsdauer einen positiven Kapitalwert erreicht. Berücksichtigt werden Maßnahmen mit bis zu 15 Jahren Nutzungsdauer. Die Nutzungsdauer kommt aus den AfA-Tabellen des Finanzministeriums.
Ein Beispiel: Hat eine Anlage zehn Jahre Nutzungsdauer, muss sich die Investition inklusive Zinsen innerhalb von fünf Jahren rechnen. Alles, was schneller zurückkommt, landet zwingend im Plan. Wie man das sauber rechnet, zeigt unser Beitrag zur Amortisation von Energieeffizienz-Maßnahmen.
Wichtig: Das Gesetz verlangt, wirtschaftliche Maßnahmen zu finden und offenzulegen. Umsetzen muss man sie nicht. Nur wird es in einem veröffentlichten Plan schwer zu erklären, warum eine Maßnahme mit zwei oder drei Jahren Amortisation seit Jahren in der Schublade liegt.
Was soll die Novelle 2026 ändern?
Das Bundeskabinett hat am 24. Juni 2026 einen Entwurf beschlossen, der die EU-Energieeffizienzrichtlinie umsetzt und deutsche Vorgaben, die darüber hinausgehen, zurücknimmt. Der Bundestag hat ihn am 24. September 2026 in erster Lesung beraten und an den Wirtschaftsausschuss überwiesen (Deutscher Bundestag). Laut Entwurf sind die wichtigsten Punkte für Unternehmen (DENEFF, DQS):
- Managementsystem-Pflicht erst ab 23,6 GWh (85 TJ), dann mit mindestens 90 Prozent Abdeckung des Verbrauchs. ISO 14001 soll als Nachweis dazukommen.
- Energieaudit ab 2,77 GWh (10 TJ), unabhängig davon, ob ein Unternehmen KMU ist.
- Umsetzungspläne für Unternehmen zwischen 2,77 und 23,6 GWh: innerhalb von drei Monaten nach dem Audit veröffentlichen und jährlich aktualisieren. Die externe Bestätigung soll wegfallen.
- Die Pflicht zur Abwärmevermeidung wird durch Kosten-Nutzen-Analysen für große Anlagen ersetzt.
Bis die Novelle verkündet ist, gilt das Gesetz von 2023. Im parlamentarischen Verfahren kann sich noch einiges verschieben.
Was heißt das für einen Betrieb mit 3 bis 20 GWh?
Für viele Mittelständler fällt mit der Novelle die Pflicht zum Managementsystem weg. Die Pflicht, Einsparmaßnahmen zu identifizieren und zu veröffentlichen, bleibt, und der Takt wird sogar schneller: drei Monate statt drei Jahre, danach jährlich. Wer seine Verbrauchsdaten heute schon sauber erfasst, ist entspannter.
Mein Rat: Nicht auf das Gesetz warten. Den eigenen Gesamtendenergieverbrauch der letzten drei Jahre zusammenstellen, prüfen, über welcher Schwelle man liegt, und die Maßnahmen mit kurzer Amortisation zuerst angehen.
Wo passt ESS hinein?
Das ESS Energieeffizienzsystem wird am Hausanschluss installiert. Es stabilisiert die Spannung und gleicht Phasenschieflast aus, ohne dass in die Maschinen eingegriffen wird. Damit eignet es sich gut als Maßnahme mit kurzer Amortisation, die sich nach DIN EN 17463 bewerten lässt.
Ein Maschinenbaubetrieb in Sachsen-Anhalt spart mit einer 800-A-Anlage 11,74 Prozent Strom, rund 135.700 kWh und 59 Tonnen CO₂ im Jahr. Die Amortisation liegt bei 2,4 Jahren. Vertraglich garantiert sind 5 bis 8 Prozent Einsparung, erreicht werden im Schnitt rund 12 Prozent. Ob und in welcher Höhe eine Förderung möglich ist, muss im Einzelfall geprüft werden.
Häufige Fragen
Ab welchem Stromverbrauch gilt das Energieeffizienzgesetz für mein Unternehmen? Maßgeblich ist der Gesamtendenergieverbrauch, also Strom, Gas, Heizöl und Kraftstoffe zusammen, im Durchschnitt der letzten drei abgeschlossenen Kalenderjahre. Nach geltendem Recht greifen die Umsetzungspläne ab mehr als 2,5 GWh und das Energie- oder Umweltmanagementsystem ab mehr als 7,5 GWh.
Gilt die EnEfG-Novelle schon? Nein, Stand Ende Oktober 2026 nicht. Das Kabinett hat den Entwurf am 24. Juni 2026 beschlossen, der Bundestag hat ihn am 24. September 2026 in erster Lesung beraten. Bis zur Verkündung gilt das EnEfG in der Fassung von 2023.
Muss ich die Maßnahmen aus dem Umsetzungsplan auch umsetzen? Das Gesetz verlangt, wirtschaftliche Maßnahmen zu identifizieren und in einem Umsetzungsplan zu veröffentlichen. Eine Pflicht, jede Maßnahme tatsächlich durchzuführen, sieht es nicht vor. Wer Maßnahmen mit kurzer Amortisation liegen lässt, verschenkt allerdings Geld.
Steht bei Ihnen ein Umsetzungsplan an?
In zehn Minuten am Telefon klären wir, ob ESS für Ihren Betrieb als Maßnahme in Frage kommt.
Kostenlosen Termin buchen